Según el Observatorio Sectorial DBK de INFORMA (filial de Cesce), líder en el suministro de Información Comercial, Financiera, Sectorial y de Marketing en España y Portugal, la facturación de los centros médicos especializados, incluyendo clínicas de cirugía estética, clínicas oftalmológicas y cadenas marquistas de clínicas dentales, encadenó en 2025 su quinto año consecutivo de crecimiento, favorecido por el incremento de la demanda ante el creciente interés de la población por el cuidado de la salud y la imagen personal. No obstante, la actividad mostró cierta tendencia de desaceleración respecto a años anteriores.
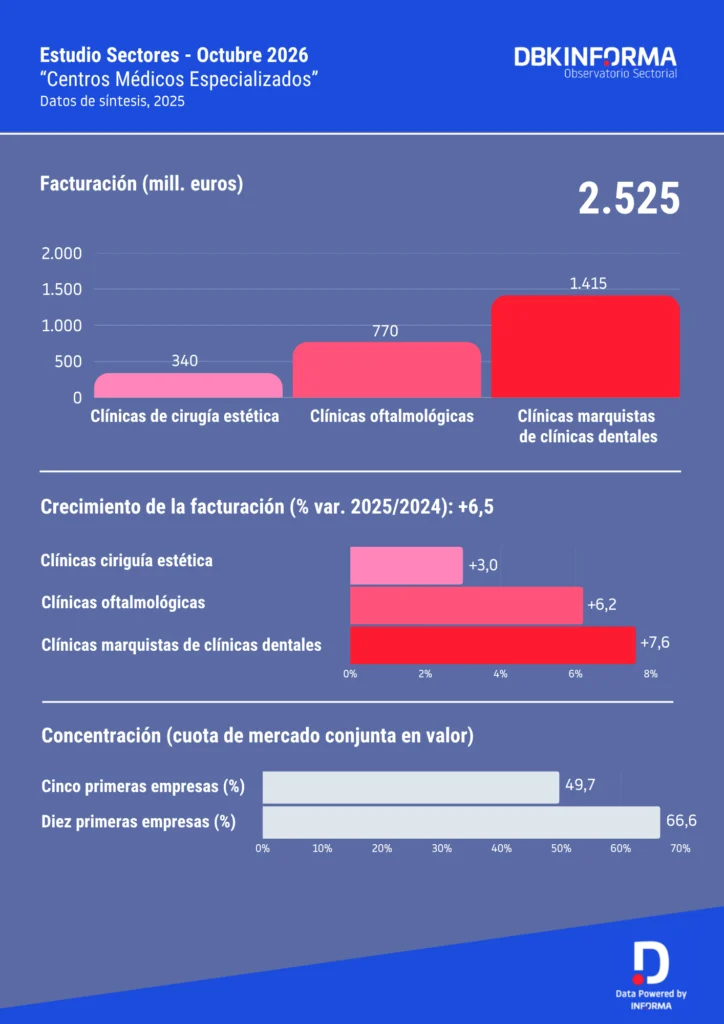
El volumen de negocio total generado por este tipo de operadores alcanzó los 2.525 millones de euros, lo que supuso un aumento del 6,5% respecto a 2024, año en el que había crecido un 7,5%.
Las cadenas marquistas de clínicas dentales se mantuvieron como el segmento de mayor peso, con unos ingresos de 1.415 millones de euros y un crecimiento del 7,6%, lo que elevó su participación hasta el 56% del negocio total.
Por su parte, las clínicas oftalmológicas facturaron 770 millones de euros, un 6,2% más, moderando su ritmo de avance respecto a 2024 (+8,2%), y generaron algo más del 30% del mercado. Las clínicas de cirugía estética, más expuestas a la evolución de la renta disponible y a una intensa competencia en precios, elevaron su facturación un 3,0%, hasta los 340 millones de euros.
La oferta del sector se caracteriza por el predominio de clínicas independientes y de empresas que gestionan un único centro, que conviven con cadenas y grupos con amplias redes de clínicas que han alcanzado un fuerte posicionamiento en el sector.
Entre los grupos de mayor tamaño figuran algunos de los principales grupos aseguradores de salud y grupos hospitalarios, sobre todo en los segmentos oftalmológico y dental, los cuales han desarrollado sus propias redes de centros especializados.
El conjunto del mercado presenta un elevado grado de concentración, de manera que los cinco primeros operadores reunieron cerca del 50% de la facturación total en 2025, y los diez primeros alcanzaron una cuota conjunta superior al 65%.