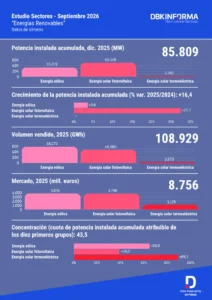
Según el Observatorio Sectorial DBK de INFORMA (filial de Cesce), líder en el suministro de Información Comercial, Financiera, Sectorial y de Marketing en España y Portugal, la potencia instalada de las energías eólica y solar se situó en 85.809 megavatios en 2025. De este total, 52.530 correspondieron a esta última (+26,2% respecto al ejercicio anterior). Además, 33.279 fueron de la eólica (+3,6%). Dentro de la solar, la fotovoltaica incorporó unos 11.000 megavatios, superando los 50.000 (+28%). Por el contrario, la termoeléctrica se mantuvo estancada en 2.302.
Datos provisionales
De cara al cierre de 2026 se prevé que la potencia solar crecerá un 13%. De esta manera, la fotovoltaica se aproximará a los 57.000 megavatios. Mientras tanto, en la termoeléctrica no se identifican proyectos de apertura de nuevas plantas. La volatilidad de los precios influirá en el desarrollo de nuevas instalaciones. Asimismo, las dudas sobre la rentabilidad futura y el exceso de capacidad en algunas zonas seguirán condicionando la puesta en funcionamiento de nuevas instalaciones. En la eólica, por su parte, podrían instalarse algo más de 350 nuevos megavatios.
El sector contabilizaba 64.651 instalaciones en 2025, siendo 1.755 de generación de energía eólica (un 2% más que en el año anterior), 62.845 fotovoltaicas (unas 200 más) y 51 centrales termoeléctricas. Andalucía es la comunidad con mayor potencia eólica y solar, con algo más de 17.000 megavatios en unas 8.300 instalaciones, seguida de Castilla-La Mancha (cerca de 14.600 megavatios y unas 12.000 plantas) y Castilla y León (13.500 megavatios en 6.200 instalaciones).
En el segmento eólico, Castilla y León reforzó su liderazgo, con alrededor de 7.750 megavatios. Esto la sitúa por delante de Aragón y Castilla-La Mancha. Por otro lado, en el fotovoltaico, Andalucía ocupó la primera posición, con 12.400 megavatios (+35%). Le siguen Castilla-La Mancha, Extremadura y Castilla y León.
El volumen de energía vendido se situó en casi 109.000 gigavatios-hora en 2025. La eólica aportó 58.270 (-3%), la fotovoltaica creció un 8%, hasta los 46.980, y la solar termoeléctrica retrocedió un 11%, hasta los 3.679. El valor del mercado se situó en 8.756 millones de euros, con un aumento del 10,4% en el segmento eólico y un descenso del 5,2% en el solar, en un contexto de gran volatilidad de precios.
El sector mantiene una notable concentración de la oferta: los cinco primeros operadores en términos de potencia eólica y solar instalada atribuible reunieron conjuntamente el 32,3% del total en 2025, participación que se elevó hasta el 43,5% al considerar a los diez primeros.