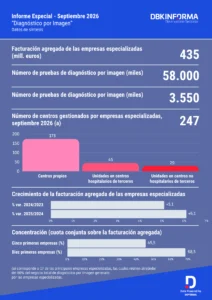
Según el Observatorio Sectorial DBK de INFORMA (filial de Cesce), líder en el suministro de Información Comercial, Financiera, Sectorial y de Marketing en España y Portugal, el volumen de negocio agregado de las empresas especializadas en diagnóstico por imagen se situó en 435 millones de euros en 2025, tras crecer un 6,1% respecto a 2024. Desde la recuperación de 2021, el sector suma cuatro ejercicios con aumentos de entre el 5% y el 7%.
Este dinamismo responde al auge de los seguros médicos y a la necesidad de recurrir a la sanidad privada ante las dificultades de gestión del sistema público. Así, esto ha permitido a los operadores reforzar su capacidad e invertir en tecnología de vanguardia para mejorar la atención al paciente.
En términos de actividad, durante 2025 se realizaron en torno a 58 millones de pruebas, un 4% más que el año anterior. El valor total de estas pruebas alcanzó los 3.550 millones de euros. Los centros públicos generaron el 65% de esta última cifra. Por su parte, las clínicas privadas aportaron el 23% y las empresas especializadas el 12%. Este colectivo continúa ganando cuota.
Comportamiento del negocio
La ampliación de la oferta de servicios y el desplazamiento progresivo de la demanda hacia proveedores privados sostienen este avance de los centros especializados. Además, se da en un contexto de creciente complejidad de los diagnósticos solicitados por los médicos.
Por modalidades, la de rayos X concentra el grueso de la actividad, si bien la resonancia magnética y el TAC son los tipos de prueba con mayor dinamismo, impulsados por la mejora de la dotación tecnológica. El parque de equipos de alta tecnología sumó 3.843 dispositivos en España en 2025. En especial, destacan los de resonancia, TAC y mamógrafos.
Las diecisiete principales empresas especializadas, que reúnen alrededor del 80% del negocio y emplean a unos 5.750 trabajadores, gestionaban en septiembre de 2026 un total de 247 centros. El 70% de ellos eran propios, el 18% unidades en hospitales de terceros y el 12% unidades en centros no hospitalarios de terceros.
La concentración de la oferta en el ámbito de las empresas especializadas es elevada: los diez primeros operadores reunieron en 2025 el 68,5% de la facturación de este tipo de operadores, en un contexto marcado por la entrada de sociedades de inversión y la integración de operadores en grandes grupos sanitarios.